onsdag 16. mars 2011

9 av 10, Sørlandet best på gjenkjøp!


"Sørlandet skal bli best på gjenkjøp. 9 av 10 som besøker Sørlandet kommer tilbake for å besøke mer av landsdelen, bli lenger, få fortreffelige opplevelser i alle ledd, reise hjem blakk men rik på inntrykk, og lengte tilbake igjen. Gjestene har gode minner, historier fortelles og Sørlandet blir en ”snakkis” som anbefales videre. Derfor har landsdelen en økning i totalt gjestevolum på 10 % pr år".

Dette er hovedmålet til arena USUS, et klyngeutviklingsprogram i regi av Innovasjon Norge, Norges forskningsråd og SIVA, som ved å kople sammen kultur- og opplevelsesnæringen på Sørlandet ønsker å "bidra til økt innovasjonskraft, verdiskapning og konkurransekraft gjennom mer systematisk, helhetlig og koordinert håndtering av gjestestrømmer gjennom Agder".

Etter å ha lest gjennom prosjektbeskrivelsen nøye, flere ganger, sitter jeg igjen med flere ubesvarte spørsmål om hva dette prosjektet egentlig skal oppnå. Det er jo ganske merkelig, all den tid prosjektet er godkjent for offentlig finansiering med 9 mill (av et totalbudsjett på 18 mill) i løpet av 3 år. Da burde det være mulig forstå og kunne etterprøve målene i prosjektet! 

De spørsmålene jeg sitter igjen med er:
  1. Hva er det som egentlig menes med "gjestestrømmer"?
  2. Er dette målet om 9 av 10 egentlig mulig, eller endog ønskelig, å innfri, og hvordan henger dette i så fall sammen med målet om økning i totalt gjestevolum på 10% pr år?
  3. Hvordan oppmuntres reiselivet på Sørlandet, som en ønsket deltager i prosjektet, til å opptre for å innfri sin del av dette målet (disse målene) og er dette en rasjonell måte å opptre på for kommersielle aktører?
Til pkt 1:
Innenfor overnattingsdelen av reiselivet tenker vi i første rekke på gjestedøgn når begreper som gjestevolum og gjestestrømmer diskuteres. Arena USUS har tilsynelatende en mye videre definisjon av disse begrepene: gjester (overnatting & restaurant), passasjerer (transport), publikum (kultursektoren), besøkende (opplevelsesbedrifter) og kunder (handelsstanden); alt er gjestestrømmer. Store deler av disse strømmene blir vanligvis ikke definert inn som en del av reiselivet. Kunder er f.eks. normalt for det meste lokaltrafikk, og utenfor de vanlige definisjoner av reiseliv. En kan hevde at disse kundene trenger mat og drikke, besøker restauranter/spisesteder, og derfor er reiseliv. Men SSB benytter vanligvis en definisjon der bare 25% av restaurantbesøk er innenfor reiseliv, og resten er lokaltrafikk, en definisjon også reiselivet er tjent med å holde på. Tilsvarende kan en definere store deler av publikum til kulturinstitusjoner og besøkende til fritidsparker og -anlegg som mer lokal- og regionaltrafikk, og derfor vanskelig kan fordeles inn under det en normalt kaller reiseliv. (Hvis ikke jeg tar helt feil, er det beregnet at ca 75% av trafikken til Tusenfryd er å regne som lokaltrafikk)!

Slik som jeg forstår dette, blir da disse strømmene av mennesker mer komplementære strømmer, enn deler av samme strøm, og derfor tilhører helt forskjellige (men altså komplementære) bransjer. Det blir derfor vanskelig å kunne utlede strategiske implikasjoner av så vide definisjoner, vanskelig å sette fornuftige strategiske mål som kan etterprøves i ettertid, og hele bransjebegrepet blir nesten uten mening med så vide definisjoner.

Til pkt 2:
Innen klassisk markedsføringsteori skiller en gjerne på aktiviteter som går ut på å skaffe nye kunder (offensiv strategi) og aktiviteter som går ut på å selge (mer) til eksisterende kunder (defensiv strategi). I kombinasjon skal slike strategier bidra til å skape og opprettholde lojale kunder. Alle bedrifter må ha et mål om gjenkjøp fra og mersalg til eksisterende kundemasse. Uten et slikt gjenkjøp, vil kostnadene for markedsføring bli svært høye, fordi det er mye dyrere å skape en ny kunde enn å selge mer til en eksisterende kunde. Når bedriftene således bruker mye penger på å kapre nye kunder, må bedriftene selvfølgelig også ha en strategi for å beholde kundene, hvis ikke forlater disse bedriftene ganske raskt. På tilbudsiden er konkurransen om kundene som kjent meget stor, og som regel er det i dag små byttekostnader for en kunde (gjest) ved å velge en annen leverandør ved neste kjøp.

Det er gjort beregninger på nåverdien av endringer i gjenkjøpsgraden. Disse viser at en økning i gjenkjøpsgraden fra 60% til 70%, neddiskontert vil bety en økning i omsetningen på 30%. En økning i gjenkjøpsgraden fra 60% til 80% vil doble omsetningen! Det er også beregnet at en gjenkjøpsrate på 60% (dvs at 6 av 10 kunder kjøper igjen) vil bety en svak reduksjon i omsetningen over tid. For å opprettholde en uforandret omsetning over tid må gjenkjøpsraten kanskje ligge rundt 65%. For mange kanskje et overraskende høyt tall?

Hvor stor gjenkjøpsraten er i dag på Sørlandet er det ingen som kan gi sikre opplysninger om, men mitt inntrykk av omsetningsveksten innen overnattingsdelen av reiselivet på Sørlandet bare er svakt økende over tid, og har etter min mening trolig mer med nye tilbud / kapasitetsøkninger å gjøre enn med at gjenkjøpsgraden øker. Dette betyr at gjenkjøpsraten kanskje ligger mellom 60 og 70%. En målsetting på 9 av 10, vil trolig bety mer enn en dobling av omsetningen.
Jeg mener altså at gjestestrømmer / gjestevolumer er vagt definert i prosjektet til arenaUSUS, men dersom en bare ser på overnattingsdelen i reiselivet, hva vil en slik økning av gjenkjøpsraten bety for bransjen på Sørlandet?
Yrkestrafikken vil trolig ikke kunne økes ved hjelp av en mer intensiv påvirkning av gjestsrømmene. Denne trafikken styres for det meste av aktivitetsnivået i det lokale næringsliv.
Kurs- og konferansetrafikken (KK) påvirkes av tilgjengelig kapasitet, både i forhold til tilbydernes belegg av annen trafikk (i første rekke yrkestrafikk) og i forhold til kapasitet i møterom og koneransefasiliteter. En utbygging av kongresskapasiteten i de sentrale delene av Sørlandet vil selvsagt kunne øke gjestestrømmene, og trolig mye mer enn aktiviteter rettet inn mot påvirking av eksisterende gjestestrøm.
Da sitter vi igjen med turisttrafikken. For Sørlandets del består denne først og fremst av norsk, individuell trafikk i ferietiden, dvs juli / august. I denne periode er i alle fall overnattingskapasiteten på de viktige destinasjonene på Sørlandet godt over 85% utnyttet.
Utenlandstrafikken har mulighet for å finne ledig kapasitet i juni / august, i alle fall utenom de sentrale områdene for yrkes- og KK-trafikk. Økt utenlandstrafikk må trolig genereres ved salg til ny gjester / markeder enn bare påvirkning av eksisterende gjester, og derfor trolig utenfor prosjektets formål?

Så etter min oppfatning vil en oppnåelse av målet om en gjenkjøpsrate på "9 av 10" bety at Sørlandet ikke innen prosjektets levetid har tilgjengelig kapasitet til å ta imot denne kraftige økningen (en dobling) i gjestestrømmer. Samtidig virker denne del av målet frikoplet fra fra den andre delen av målet som sier en økning på 10% pr år.
I tillegg mangler prosjektbeskrivelsen en fastsettelse av dagens nivåer på gjenkjøpsrater og vekst, noe som vil komplisere målinger i endringer av disse og etterprøve prosjektets vellykkethet.
 
Til pkt 3:
For at målet 9 av 10 skal innfris, anbefaler Kirsti Mathiesen Hjemdalh, (Agderforskning), reiselivet til å "...ikke bare å drive på forventning, men sørge for å levere produkkter, tjenester og opplevelser over forventning".
Det er en utbredt oppfatning i næringslivet at for å øke kundenes lojalitet, må selskapene tilfredsstille sine kunder ved å overgå kundenes forventning. Men er dette rett?
Nyere forskning (Dixon, Freeman & Toman 2010) viser overraskende nok at det er liten sammenheng mellom hvor fornøyd kunder er og kunders lojalitet til et selskap, til et merke eller til et produkt / tjeneste. Likevel er det slik at nesten 90% av selskapene i undersøkelsen sier at strategien er å overoppfylle kunders forventninger, noe som står i sterk kontrast til at hele 85% av kundene svarte at de ikke opplevde at forventningene hadde blitt overoppfylt. Så det kan se ut som om de svært kostbare aktivitetene til selskapene i å overgå forventningene ikke gir den ønskede effekt i form av større lojalitet.
Jeg er således nokså usikker på at å legge opp til en driftsmodell der selskapene skal levere over forventning er et godt råd. Dersom sammenhengen i økonomiske bytteforhold er at pris og kvalitet henger sammen, kan det ikke være bærekraftig økonomisk sett å legge opp til en driftsmodell der det skal leveres kvalitet utover det selskapet tar betalt for (eller det kundene er villige til å betale for). Sannheten er nok heller at kunder handler med selskaper som leverer kvalitetsprodukter eller -tjenester og som innfrir forventningene (til rett pris) og forlater selskaper som ikke klarer å levere tilfredsstillende kundeservice.
Det er på kundeservice de fleste selskaper har mye å hente. Her er anbefalingene å løse de problemene kundene henvender seg til selskapet om!

Avsluttende kommentar:
Jeg har i tidligere innlegg hevdet at kunnskapen om reiselivet kanskje er for svak hos bevilgende og rådgivende myndigheter og institusjoner, og at en bedre forståelse av Reiselelivskartet helt klart kunne bedre kvalitetene i beslutningene. Etter min mening er prosjektet arenaUSUS et produktutviklingsprosjekt. Det er en fortsettelse av den gamle arbeidsmåten, som går ut på å foreta en organisasjonsendring som metode for å løse et problem, i stedet for å ta tak i problemet! Problemet for reiselivet i Norge i dag (eller i alle fall for turistbransjen) er at vi har et distriktsreiseliv, også på Sørlandet, som langt på vei smuldrer bort pga at det er mangel på utenlandske turister.
Oppmerksomheten er på eksisterende kunder, mens behovet jo egentlig er nye kunder. Oppmerksomheten må flyttes fra venstre side av Reiselivskartet til høyre side av Reiselivskartet!


Kilde:
Dixon, M., Freeman K. & Toman N. "Stopp Trying to Delight Your Customer", Harward Business Review, July/August 2010, pp. 116 - 122 

onsdag 23. februar 2011

SWOT-analyse til besvær


Det går nesten ikke en uke uten at det kommer en spørreundersøkelse inn i mailboksen. Vi på Tregde Feriesenter forsøker å svare på alle, selvom det noen ganger går litt på tålmodigheten løs.
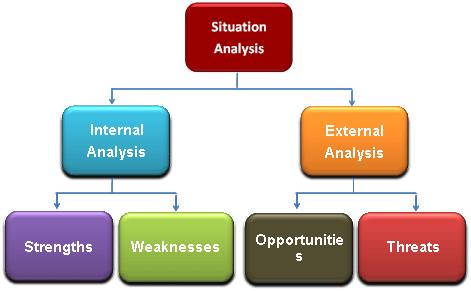
Her om dagen kom det en mail fra en organisasjon som vi er medlem i, med spørsmål om å si vår mening om en aktuell, men omstridt, organisasjonsendring. Her var det ikke snakk om en vanlig Questback-undersøkelse, men vi ble bedt om å gi tilbakemelding gjennom å fylle ut et vanlig SWOT-skjema (se fig. ovenfor). Det viste seg å ikke være så lett!

I strategisk sammenheng, inngår SWOT-analysen som en oppsummering i den del av strategiprosessen som kalles strategisk analyse. Dette er en prosess, der målet er å forstå den situasjonen et selskapet (eller organisasjon) befinner seg i, for derved å analysere og diagnostisere kilder til konkurransefortrinn. Disse kildene kan finnes enten internt i selskapet, eller eksternt i det miljøet selskapet opererer, dvs den bransjen selskapet er en del av.
Internt (microanalyse) i selskapet (organisasjonen) knytter mulighetene for konkurransefortrinn seg til de aktiviteter som utføres, hvordan disse aktiviteter er knyttet sammen og i hvor stor grad de er unike sammenlignet med konkurrentene. Likeledes kan det utvikles konkurransefortrinn på grunnlag av de aktiva, eller resurser, selskapet disponerer eller har kontroll over. Her kan det være snakk om kunnskap, kompetanse, nettverk, fysiske aktiva mm..
Eksternt (macroanalyse) er det den arena selskapet operer på, det vi gjerne kaller bransjen, som analyseres, og da i første rekke bransjestrukturen, vekst i bransjen, mobilitetsbarriærer osv..


Eksternanalysen skal følgelig hjelpe oss til å få svar på hva som er mulig å gjøre, internanalysen hva selskapet (eller organisasjonen) med sine tilgjengelige resurser kan gjøre.
Analyse er ikke å plassere fakta i en modell, men ved hjelp av modellen å skaffe seg ny kunnskap. Det vi ønsker er å benytte fremskaffet fakta for å kunne ta valg med en viss grad av sikkerhet for at konsekvensene av valgene vil være positive for selskapet (organisasjonen).
Det er her SWOT-analysen kommer inn som en aktuell modell. Normalt er det ganske enkelt å plassere inn resultatene fra eksternanalysen, dvs hva som er trusler og hva som er muligheter. Hva som er en styrke og hva som er svakhet blant de identifiserte resursene, er derimot ikke alltid så lett å se. For å hjelpe til i analysearbeidet, blir ofte en ny modell benyttet: VRIO-analysen. Bokstavene står for:
  • Value
  • Rare
  • Imitability
  • Organization
En resurs som ikke er verdifull, er en svakhet!
Dersom resursen blir kategorisert som verdifull, blir neste spørsmål: er ressursen sjelden eller vanlig? En verdifull, men vanlig resurs kan være en styrke, men den gir ingen konkurransefordel. En verdifull men sjelden resurs, er en styrke og kan danne grunnlag for konkurransefordel.
Er denne resursen lett å imitere for konkurrenter, eller ikke? En verdifull, sjelden resurs som vanskelig lar seg imitere av konkurrenter, kan gi en avkastning over normalen, et temporært konkurransefortrinn, og kan kategoriseres som en styrke.
Dersom det i tillegg finnes en organisasjon som til fulle klarer å utnytte en slik resurs, ligger forholdene klart til rette for å utvikle varige konkurransefortrinn.

*   *   *

SWOT skaper ingen ny informasjon. Det er en metode for å sortere den informasjonen som allerede er funnet. Men analysen kan gi ny kunnskap eller innsikt i hvordan informasjonen kan settes sammen! På denne bakgrunn er det ikke sikker at bruk av et SWOT skjema er den beste måte å få inn relevant informasjon fra en medlemsmasse på et forsalg til organisasjonsendring.
SWOT er trolig mer nyttig til sortering av tilgjengelig informasjon for de som har utredet en endring.

onsdag 16. februar 2011

The Web Is Dead, Long Live the Internet

Kilde: Wired Magazine, 18.09 2010

Første gang jeg hørte dette utsagnet var på Morgendagens Reiseliv i september 2010. Uttalelsen kom fra Philip Wolf (PhoCusWright). Budskapet var "... you must stay up to date with technology progress..." og "...the golden age of Internet is over, now Splinternet..." .
I en rapport utgitt av Morgan Stanley, blir det lagt til grunn at antallet brukere som får aksess til Internett gjennom mobile enheter vil passere det antallet som aksesserer "nettet" via PC'er (via Web) innen 2013.
Sosiale media har demokratisert etterspørselsiden, nye tjenester, som f.eks. Groupon.com, er på rask fremmarsj og verdsettes etter få år i en IPO på Wall Street til over 15 milliarder dollar! (Det finnes allerede en norsk avlegger av dette selskapet).

Men hva er det som skjer, og hva betyr det for reiselivet?
Nettleseren, den som skaffer oss informasjon helt gratis, har får konkurranse fra de små programsnuttene vi i dagliglivet kaller App's eller Apper. Nettleseren finner mye informasjon, men vi er ofte litt usikre på verdien og relevansen på denne informasjonen. Dessuten er informasjonsmengden enorm, og vi trenger hjelp for å sortere ut viktig fra mindre viktig. Her har Google vært den hjelpende hånd - og nærmest den eneste som har klart å tjene penger på den informasjonen som er tilgjengelig. Til forskjell fra digitale media, som f.eks. nettaviser, har Google klart å tjene penger på å tilgjengeliggjøre informasjon. Adwords og Adsense har generert store inntekter for selskapet, muliggjort ved å forenkle og tilgjengeliggjøre digitale søk.
App'er er derimot små programsnutter som kan lastes ned på mobile plattformer, gjerne gratis å laste ned, men koster å bruke (freemium). Disse App'ene er spesialdesignet for spesielle formål. Derfor er de lette å bruke, og skaper ikke store informasjonsmengder vi som brukere må velge mellom. Disse spesielt designet plattformene får gjort den jobben vi forbrukere vil ha gjort, samtidig som de muliggjør inntjening for selskapene som eier dem.
Og dette er jo noe helt nytt! Nesten ingen tjente jo penger på de nye forretnigsmodellene dot.com selskapene innebar fra 2000 og fremover. Fra strategisk synspunkt må det etableres forretningsmessige monopoler, eller i alle fall temporære forretningsmessige monopoler, for at det skal være mulig å tjene penger over gjennomsnittet i en bransje. Slike monopoler kan bestå i at selskaper klare å tilfredsstille kunders behov på en spesielt god måte. Men tendensen er at slike fordeler etterhvert blir kopiert av konkurrenter, konkurransen tiltar igjen og fortjenesten synker.
Det var som sagt nesten bare en aktør som tjente penger: Google. De var lenge enerådende på webben, men nye aktører har etablert seg "ved siden" av Google. Facebook er i dag større enn Google, og det i en del av nettet som ikke er tilgjengelig for Google søkealgoritmer! Egentlig er det hele en kamp om kontroll, om å vinne en standardkrig, om å tjene penger. Melodien er: Jo mer vi bruker Facebook (eller noen av de andre App'ene, desto mer havner vi i en lock-in situasjon. Og jo dypere inn i felle vi går, desto større er sjansene for et Hold-Up. Strategien bak det hele synes å være å sette en stopper for nettet som var gratis, og føre virksomheten på nettet i størst mulig grad over i proprietære løsninger, der eierne av disse løsningene kan ta betalt for bruken. Og resultatet så langt er at de 10 største IP-adressene i dag står for 75% av trafikken over nettet!
Men egentlig er ikke denne utviklingen noe nytt, og burde ikke overraske oss. Det har ofte vist seg opp igjennom historien at det ikke er oppfinneren som tjener pengene, men en utfordrer som tillemper oppfinnelsen, og ender opp med å tjene de store formuene.
Nå er det vel ingen som tror at webb'en blir totalt marginalisert. Tregde Feriesenter vil fremdeles ha behov for en egen nettside. Det er der selskapet ønsker å få gjennomført transaksjonene (=bestillinger). Her er det billigst, og selskapet trenger ikke å dele verdiskapingen med andre aktører (BookNorway?). Men resultatet av denne utviklingen er jo at det blir mer utfordrende for selskaper å forholde seg til de ulike nye aktørene. I det ene øyeblikket er det Gowalla som gjelder, i det neste er det Foursquare, eller var det Facebook Places?

Kilde:
Anderson, Chr. & Wolff, M., "The Web is Dead, Long Live the Internet" Wired Magazine, 18.09 2010, pp. 118 - 127
Wu, Tim. "The Master Switch - the Rise and Fall og Information Empires" Borzoi Book New York 2010

mandag 31. januar 2011

"Reiselivet er en allmenning!"


Det var Torger Reve som kom med dette utsagnet under "Morgendagens Reiseliv" i september 2010. Men hva var det han kunne mene med dette?

Wikipedia (norsk) skriver at med en allmenning mener man vanligvis "...et felles areal, et område som alle, eller en bestemt gruppe, har bruksrett til...". Den engelske versjonen av Wikipedia sier "...the commons is terminology referring to resources that are collectively owned or shared between or among populations. These resources are said to be "held in common" and can include everything from natural resources and land to software...".

Svært mye av norsk reiseliv er strategisk fundert på naturbaserte resurser. For turistene ligger målet med en tur til Norge gjerne forankret i å se på, reise gjennom eller opplevelser i naturen. "Powered by Nature" er Innovasjon Norge's nye slagord i VisitNorway.com-kampanjen 2011, støttet opp av et antall stemningsfulle filmer i norsk natur.
Reiseliv basert på særegen natur har iboende svært mange av de elementer som strategisk teori krever for at det skal kunne utvikles varige konkurransefortrinn: resursen må være verdifull i den mening at den kan bedre inntjeningen eller senke kostnadene, resursen må være sjelden på en slik måte at den øker i verdi når etterspørselen øker, resursen må være vanskelig å imitere i den mening at det for bedrifter må være en kostnadsulempe for konkurrenter å skaffe seg den aktuelle resursen, samt at det må forefinnes en organisasjon, f.eks. en bedrift, som klarer å utnytte denne resursen. Denne type fortrinn er helt avgjørende for at det skal være mulig å utvikle forretningsmodeller som gir en tilfredsstillende lønnsomhet, og det er derfor ikke det minste rart at det oppstår "kamp" om rettigheter til å utnytte denne type resurser.

I reiselivssammenheng inngår gjerne denne type resurser ofte i det som kalles fellesgoder. Fellesgoder kan defineres som (Horwath Consulting, 2000) "...goder som de fleste reiselivsvirksomhetene i et område kan tjene på å utnytte". Fellesgoder er svært viktige i nesten alle typer reiselivstjenester. I økonomisk teori som tar for seg klassifisering av varer og tjenester (Samuelson 1954, Mushgrave 1959) kalles denne type resurser gjerne for avgiftsgoder. Avgiftsgoder karakteriseres ved at mange kan konsumere godet samtidig (ikke-rivaliserende), men at godet vanskelig kan tilbys, eller produseres, uten at noen betaler for konsumpsjonen, (ekskluderende).

I mange sammenhenger blandes begrepet fellesgoder, eller avgiftsgoder, sammen med et annet velkjent økonomisk paradoks, nemlig det som ofte kalles allmenningens tragedie. Dette er en situasjon som ofte oppstår når en resurs ødelegges fordi alle brukerne av resurssen handler til sitt eget beste, selv om de dermed på lang sikt skader seg selv. I den samme klassifisering av varer og tjenester som det ble vist til ovenfor (Samuelson 1954, Mushgrave 1959), kalles denne type ressurser for Felles-pool goder. Disse karakteriseres av at resurssen konsumeres uten at det kan kreves betaling, selv om konsumet er rivaliserende (dvs. "mitt konsum går ut over din mulighet til å konsumere det samme godet").

Fellesgoder og goder karakterisert ved problemer knyttet opp mot almenningens tragedie er således ikke helt sammenfallende, men i reiselivssammenheng vil disse utfordringene likevel ofte bli sett på som to sider av samme sak og overlappende.  I og med at mange bedrifter har tilgang til disse godene (eller allmenningene), og det gjerne er uenighet omkring utnyttelse av disse, oppstår diskusjonen: Finansiering av fellesgoder og problemet med gratispassasjerer.

Så det var kanskje problemet med "gratispassasjerene" Reve hadde i tankene da han hevdet at "...reiselivet er en allmenning" ?

Innovasjon Norge har invitert reisemål i Norge til å teste ut ulike modeller for fellesgodefinansiering, og responsen har ikke latt vente på seg. Destinasjon Trysil vil utrede mulighet for turistskatt for å finansiere "fellesgoder" som kan bidra til å kunne utjevne sesonger. Og i media går diskusjonen om ikke det rette (eller rettferdige) er at brukerne betaler for tilrettelegging av fellesgoder.  Arvid Flagestad mener at så lenge det koster penger å tilrettelegge for konsumpsjon av fellesgoder, må brukerne betale. Dette kan gjennomføres ved frivillige ordninger eller lovgivning som åpner for å ilegge turistskatt. Marianne Marthinsen (Ap) m.fl. hevder at det er forbudt å ta betaling for å ferdes i utmark, jfr. allemannsretten steke stilling i Norge.

Hva er så grunnen til at finansieringen av disse fellesgodene er så problematisk å bli enige om? Jeg tror at en årsak kan være at ingen av de forslagene til løsninger jeg har sett, tar inn over seg hva økonomisk teori sier om problemområdet. Ronald Coase fikk i 1991 nobelprisen for sine artikler om transaksjonskostnader og eksternaliteter.
Fra teorien om transaksjonskostnader, kan vi trekke ut at når eiendomsretten er uklar og transaksjonskostnadene høye (f.eks. ved at det er mange parter som må forhandle for å bli enige), vil en regulering av bruk og finansiering av denne være vanskelig (om ikke umulig) å få til.
Eksternaliteter oppstår når en produksjon skaper kostnader som produsenten ikke selv trenger å bære. Et eksempel på dette kan være at behovet for belegge kommersielle senger på en destinasjon krever preparerte skiløyper i vintersesongen, og kostnadene for dette veltes over på turistene.
Det som synes å være fraværende i denne diskusjonen er at disse turistene det er snakk om har jo allerede har betalt for å besøke destinasjonen, kanskje med den begrunnelse at preparerte skiløyper finnes på stedet!
Skiløyper i dette tilfellet blir etter min mening å anse som innsatsfaktorer i en produksjon av reiselivsprodukter. Farstad, Skalpe og Troye (2001) viser at reiselivsprodukter består av kommersielle goder, produsentgoder, delvis kommersielle goder og typiske fellesgoder. Det er bare de kommersielle godene det er tilstrekkelig etterspørsel etter til at disse kan tilbys markedet for en pris som dekker produksjonskostnadene + margin. Disse godene er imidlertid ikke tilstrekkelige for å skape konkurransedyktige reiselivsprodukter. Produsentgoder, eller innsatsfaktorer, er også nødvendige for at kommersielle aktører i reiselivet skal oppnå tilfredsstillende økonomiske resultater.

Produsentgoder er således innsatsfaktorer som først og fremst tilbyderne har nytte av. Da blir det etter min mening feil at det er brukerne som skal finansiere fellesgoder, f.eks. i form av en egen turistskatt.
En turistskatt vil ikke egne seg til å markedsorientere lokale destinasjonsselskaper (Horwath Consulting 2000). Dessuten hevdes det at en slik skatt ikke nødvendigvis kommer i tillegg til eksisterende kommunal eller annen offentlig finansiering. Det kan bli fristende for det offentlige å overlate mer av finansieringen til turistskatt-systemet.

Finansiering av fellesgoder, eller produsentgoder, bør etter min mening skje gjennom de som tar de økonomiske gevinstene i utviklingen og drift av reiselivsdestinasjoner.
Dette kan skje ved at kommunen i reguleringsprosessen fastsetter at eiendomsutviklere innbetaler en del av salgssummen til et fond for utvikling og fiansiering av fellesgoder, eller til konkrete behov, på samme måte som utbyggere i sentrale strøk kan få pålegg i rekkefølgebestemmelser i en reguleringsplan om å finansiere og bygge f.eks. en sykkelsti.
En kanskje lite populær løsning, men både målrettet og enkel å administrere, er at kommunen vurdere å ilegge en eiendomsskatt, både for innbyggere, bedrifter og hytteeiere og næringsliv. Det er jo alle disse som profitterer på en attraktiv reiselivsdestinasjon, og således burde kunne akseptere en slik finansiering.

Det er mange interessenter ifm utvikling av reiselivet, og Reve har kanskje rett i sin påstand. For reiselivet gjelder det å holde tunga rett i munnen og ikke bidra til at det kommer løsninger som på lang sikt ikke vil tjene reiselivet som næring. Det finnes mange løsninger på problemet med fellesgodefinansiering, men å velge en turistskatt vil være den minst målrettede og "rettferdige" løsningen på utfordringen med fellesgodefinasiering.

Kilde:
Horwath Consulting "Problemstillinger vedrørende "turistskatt"", 2000. Ole Hoftsad, Fellesgodefinasiering i reiselivsnæringa", 2007. Coase, R. H. "The nature of the Firm", Economica 1937, pp. 386 - 405. Coase, R. H. "The Problem of Social Cost", The Journal of Law & Economics 1960, pp. 1 - 44. Farstad, E., Skalpe, O. & Troye, S.V. "Finansieringssystem for dekning av fellesgoder i reiselivet" SNF-Rapport nr 53/2001

lørdag 8. januar 2011

Utfordringer i norsk reiseliv


Jeg har byttet kontor, og i den forbindelse hatt en rydderunde i skuffer og skap. I denne prosessen, kom jeg over et intervju med professor Sigurd V. Troye fra 1993! På denne tiden var jeg ansatt i hotelkjeden Inter Nor Hotels, og Troye var samarbeidspartner i kjedens arbeid med styring av kvalitet. Jeg leste gjennom dette intervjuet, og det slo meg at egentlig har ikke reiselivet endret seg mye på de siste 15 - 20 år! De problemstillingene Troye trekker opp i dette intervjuet, er på mange måter de samme som Reve & Co poengterer i sitt bidrag: "Et kunnskapsbasert reiseliv". Det eneste unntaket må være Troyes tro på stjerneklassifisering, noe som i dag vel så bra blir ivaretatt gjennom sosiale media.

Jeg har søkt etter artikkelen i ulike digitale baser, men den er ikke å finne, så for at flere skal kunne glede seg over Troyes kunnskap, vil jeg gjengi intervjuet fra SNF BULLETIN nr. 4, 1993 i sin helhet, (SNF = Stiftelsen for Samfunns- og Næringslivsforskning).
Ha dagens debatt i reiselivet i tankene når dette leses!

*   *   *
"I diskusjonen om fremtidsmulighetener i norsk næringsliv blir ofte reiselivssektoren trukket frem som et område med stort potensiale. Blant annet fremhever Porterprosjektet reiseliv som "et potensielt turistindustrielt kluster". Samtidig hører vi om en problemfylt næring med konkurser og manglende samarbeid, der helhetstenking er mangelvare og der lokomotivene synes å mangle. Med et såvidt motsetningsfylt utgangspunkt kan det være grunn til å fokusere nærmere på hovedutfordringene for norsk reiseliv. For å utdype problemstillinger knyttet til reiselivsnæringen, har vi derfor intervjuet Professor Sigurd Villads Troye. Han er leder for forskningsprogrammet om reiseliv ved SNF.

-Reiselivet ser ut til å være preget av vekst på to måter: Det er økende turisttilstrømming, men samtidig stadig hotell-og restaurantbedrifter som går konkurs. Ser det ut til at konkurser kan bidra til strukturell endring gjennom nedbygging av overskuddskapasitet også i reiselivssammenheng?

I de fleste næringer har konkurrenter grunn til å puste lettet når en bedrift går konkurs. I hotellnæringen - som er en viktig del av det man gjerne kaller reiselivsnæringen - har man i beste fall grunn til å smile av skadefryd. I hotellnæringen kan man, imidlertid, saktens glede seg over hotellbranner fordi det synes langt vanskeligere for et hotell å reise seg fra brannasken enn fra økonomisk ruin. Når et hotell går konkurs, trekkes nemlig sjelden eller aldri kapasiteten ut av markedet. Tvertimot dukker hotellet opp igjen med sanert kapital, lavere finanskostnader og mer "konkurransedyktig" enn noen sinne - til skade for mer velfunderte bedrifter som ikke har rukket å gå konkurs. Dette innebærer at dyktighet i liten grad belønnes. Økonomisk suksess er i minst like stor grad betinget av etableringstidspunkt og hvor mye av kapitalen som tidligere konkurser har greid å sanere, som følge av hotellfaglig dyktighet. Det burde derfor i aller høyeste grad være i hotellnæringens interesse at hoteller ikke går konkurs, eller dersom de gjør det, at kapasiteten utnyttes til andre formål, f.eks. til asylmottak. Konkurser i hotellbransjen fører til at bedriften blir sanert - ikke at bransjen selv blir det. På sikt skulle imidlertid konkurser og økonomiske problemer føre til større edruelighet når det gjelder investerings- og lokaliseringsbeslutninger.
Fladmark Larsens analyser viser at lokalisering er den viktigste forklaringsfaktor når det gjelder kapasitetsutnyttelse, som er en svært kristisk lønnsomhetsfaktor. Med uheldige rammebetingelser i form av høye investeringer og uheldig lokalisering på grunn av overskuddskapasitet i markedet, trengs like mye mirakler som driftsfaglig dyktighet for å få et hotell til å gå i balanse.

- Med andre ord må problemet med overskuddskapasitet løses gjennom markedsorientering for å øke tilstrømmningen av kunder som får det produktet de ønsker seg. Er ikke bedre samarbeid i reiselivet en viktig forutsetning for å få dette til?

Samarbeid er selvfølgelig viktig. Imidlertid ser det etter hvert ut til å være alment akseptert at reiselivet består av nessekonger og notoriske kverulanter. Det er ingen tvil om at reiselivet kan være et ideelt miljø for kverulanter, men det er grunn til å spørre om hvorfor bransjen fremtrer slik. Jeg tror årsaken til det er at nødvendigheten og omfanget av samarbeidet i reiselivet er så stort at det synliggjør eventuelle samarbeidsproblemer mer enn i de fleste andre bransjer. Dette henger sammen med at det produktet gjestene etterspør går langt utover det noen enkelt bedrift og enkeltbransje kan produsere. Hotellnæringen, for eksempel, tilbyr innkvartering og bespisning, mens det som etterspørres ofte er opplevelser. Dette har nødvendiggjort samarbeid både innen de tradisjonelle reiselivsbransjene og mellom ulike bransjer. Jeg tror med andre ord at det er en myte at folk i reiselivet har større problemer med å samarbeide enn i andre bransjer. Det er nødvendigheten av å samarbeide som får frem og synliggjør konflikter. Det finnes gode eksempler på at det nytter å samarbeide, f.eks. landsdelsselskapet Top-of-Europe som skal markedsføre de nordligste fylkene.
Kanskje burde man imidlertid vurdere å redusere omfanget av samarbeide på de områder hvor samarbeide bare er egnet til å skape konflikter. Samarbeidsforsøkene i reiselivet har i alt for stor grad vært motivert av ønsket om å oppnå fordeler hos andre - det være seg for eksempel det offentlige, NORTRA og turoperatører. Samarbeidet har i mindre grad vært motivert av behovet for at næringen skal ta seg selv i nakken. Samarbeidet innen rammen av reiselivslag, destinasjonsselskaper og landsdelsselskaper kan lett få et korporativt preg og føre til polsk riksdagsstemning. Grunnen til det er at deltagerne enten de kalles medlemmer eller aksjeeiere gjennom sitt medlemsskap eller aksje kjøper seg en rett til å bli markedsført. Dette er i strid med det markedsorientering innebærer.
La oss prøve oss å forestille oss hvordan IKEA's sortiment hadde vært dersom produsentene gjennom medlemsskap eller aksjeinteresser hadde skaffet seg rettigheter til å bli markedsført av IKEA! Det at IKEA er uavhengig av sine produsenter, gjør at IKEA kan gjøre markedets krav til sine egne ovenfor leverandørene. Det er markedet som gjennom IKEA stiller krav til leverandørene om hvilke produkter som skal produseres. I reiselivssammenheg er det omvendt: Her tror man det er en menneskerett å bli markedsført bare man har sitt medlemsskap eller aksjeinteresse i orden. Utfordringen for de nye detsinasjonsselskapene og landsdelsselskapene, er - for å sette det på spissen - å gjøre seg uavhengig  av produsentene. Skal et markedsføringsselskap være markedsorientert, må det foreta en mest mulig uavhengig vurdering av hvilke produkter det ønsker å inkludere i sitt sortiment. Ved å stille krav til bedrifter og steder før opptak i sortimentet, vil en tvinge frem et samarbeid.

- Hvordan kan så markedsføringen gjøres mer markedsorientert? Trengs det mer kompetanse eller bare incentivesystemer?

Begge deler. For å ta det siste først: I hvilken grad en organisasjon er markedsorientert har sammenheng med hvor premissene for dens overlevelse kommer fra. Dette har igjen sammenheng med hvilke økonomiske forutsetninger organisasjonen arbeider under. La oss ta NORTRA. NORTRA er dels finansiert av midler over statsbudsjettet som i hovedsak er underlagt et matchingsprinsipp om at en krone fra det offentlige skal matches av en krone fra næringen. Hvorvidt markedsføringen er effektiv eller ikke, har ingen direkte konsekvens for organisasjonens overlevelse - spesielt siden årsaks-virkningssammenhengen - det vil si sammenhengen mellom hva NORTRA gjør og turisttilstrømningen - er uklar - for å si det mildt. Under slike betingelser er det rimelig at den viktigste markedsføring organisasjonen kan foreta seg er ovenfor det politiske miljø og ovenfor næringen. Resultatet kan lett bli at oppmerksomheten og resurssene vendes mot politikere og produsenter, ikke mot markedet. Gitt slike rammebetingelser, tror jeg NORTRA gjør en god jobb. For å kunne gjøre en enda bedre jobb og for å kunne vurdere om de faktisk gjør en god jobb, blir det svært viktig for NORTRA å legge opp til et system som muliggjør evaluering av effekten av sine tiltak. Et slikt system vil bidra til at organisasjonen selv såvel som de som finansierer dens virksomhet, kan lære av tiltakene. Målsettingen for et slikt evalueringssystem må ikke være at man skal få et grunnlag for å ta opp NORTRA's eksistensberettigelse. NORTRA vil man alltid trenge. Målsettingen bør heller være at man får et grunnlag for å vurdere de kampanjer og tiltak som organisasjonen til enhver tid iverksetter.

- og behovet for kompetanse?

Hver gang en reiselivsbedrift går konkurs, settes søkelyset på kompetansen i reiselivet. Jeg skal ikke bestride at dårlig avkastning og økonomiske problemer kan ha sammenheng med dårlig kompetanse. Imidlertid er grunn til å nyansere kompetansebegrepet noe. I reiselivssammenheng kan vi tale om tre typer kompetanse:
  1. Det ene er kompetanse om bransjen, f. eks. i form av rapporter og undersøkelser om bransjens utvikling, særegenheter og rammevillkår.
  2. For det andre har vi produksjonskompetanse, dvs kompetanse som gjelder den rent hotellfaglige drift
  3. Så har vi økonomisk kompetanse som både dreier seg om evnen til å fatte de rette investeringsbeslutninger og de til enhver tid rette driftsbeslutninger
Norske kokkers furore internasjonalt de siste årene og det faktum at Norsk Hotellhøyskole ser ut til å ha kommet langt med å realisere sine ambisjoner om å bli europas ledende hotellhøyskole, tyder på at produksjonskompetansen ikke er det største problemet. Det er sannsynligvis den økonomiske kompetansen som er mest kristisk og hvor forbedringspotensialet er størst. Men på dette punktt må hotellbransjen dele ansvaret med andre investorer og låneytere som finnes i andre bransjer. Det er nok å nevne at bankene er de største hotelleiere i landet og at mange av de som har "gått skoene av seg" som hotelleiere f.eks. er entreprenører. Kompetanse er derfor ikke nødvendigvis noe man kan anklage en bestemt yrkesgruppe for å mangle. Grunnen til at den økonomiske kompetansen ofte synes å være heller rudimentær, kan være at man i liten grad har kompetanse om bransjen. Man kan spørre seg om hvilke markedsmessige forutsetninger som bevisst eller ubevisst ble lagt til grunn for en del av de mest sangvinske hotellprosjektene de siste 5 - 6 årene.

- Norge regnes for å være et dyrt land å bo og reise i. Er norske reiselivstjenester for dyre?

Norsk reiseliv har ikke først og fremst er pris- eller kvalitetesproblem, men et pris-/kvalitetsproblem. Dette gjelder både restauranter, hoteller og på destinasjonsnivå. I Norge er det for dyrt å bo og spise "billig" og for billig å bo og spise "dyrt". Dette har blant annet sammenheng med at overkapasiteten særlig i "up-scale" delen av hotellnæringen har ført til et prispress som gjør avstanden i pris mellom hospitslignende innkvartering og overnatting på luksushoteller for liten. En annen medvirkende årsak kan være at norske etterspørrere ikke har nok kompetanse og innsikt for å kunne vurdere og stille krav til reiselivstjenester. En måte å bidra til et bedre pris-/kvalitetsforhold er etter min mening å synliggjøre kvalitetsforskjeller. Flere undersøkelser fra andre bransjer viser at informasjon fra produsenter informasjon påvirker pris-/kvalitetssammenhengen ved at såvel produsenter som etterspørrere tilpasser seg slik informasjon. I reiselivssammenheng kunne et slikt system realiseres ved at de offentlige bidro til en form for "Guide Michelin". Derigjennom ville man belønne gode reiselivsprodukter gjennom den gratisreklame som offentliggjøring av kvalitetsvurderinger innebærer. På denne måten vil etterspørrere få et bedre grunnlag for å velge reiselivstjenester. Tilbyderne på sin side får et grunnlag for å vurdere om de bør tilby et bedre produkt, eller om de bør endre prisen i samsvar med produktkvaliteten. Denne formen for bransjestøttet markedsføring innebærer en støtte til de dyktige og en korreks til de mindre dyktige. Det gjør at vi vil oppnå sammenheng mellom markedsføring og produktutvikling som faktisk er noe nytt i reiselivssammenheng i Norge!

- Reiselivet ser ut til å ha mange særegenheter sammenlignet med andre næringer. Har myndighetene innsett reiselivets betydning, og de spesielle muligheter og problemer reiselivet har?

Landbruksnæringen og fiskerinæringen har begge egne departementer. Reiselivet, derimot, som både omsetter og sysselsetter mer enn primærnæringene til sammen, mangler eget departement og må finne seg i bli behandlet i en rekke forskjellige departementer. Reiselivet blir også en stemoderlig behandling til del på en annen måte: Hotell- og restaurantnæringen er den eneste eksportnæringen som for en betydelig del av omsetningen må svare moms. Ironisk nok kan den del av turistenes omsetning som retter seg mot varehandel få momsrefusjon. At reiselivet ikke har det samme politiske gjennomslag og oppmerksomhet som f.eks. landbruksnæringen er detso merkeligere når en tar i betraktning en del kjennetegn ved reiselivet som burde bidra til politisk popularitet: Reiselivet er en viktig distriktsnæring. Den har et stort innslag av kvinnelig arbeidskraft. Overføringen til næringen er langt mindre enn de inntektene den generer til det offentlige i form av avgifter. Den er en vekstnæring - selv om antallet konkurser kanskje representerer den mest iøyefallende veksten. Mens andre næringer, spesielt landbruksnæringen nyter godt av etterspørselen fra reiselivet, er det nettoppprisnivået på disse varene som bidrar til å svekke det norske reiselivets konkurransestyrke internasjonalt. En skulle forvente at en mer helhetlig forståelse for reiselivets betydning, problemer og muligheter ville kunne oppnåes ved at reiselivet i likhet med andre viktige samfunnsfunksjoner og næringer som transport, forsvar, landbruk og fiskeri fikk sitt eget departement.

- Til tross for at reiselivet på mange måter er spesielt - kan man ha noe å lære av andre næringer?

Dersom reiselivet noen sinne skulle få sitt eget departement får man håpe at de ikke lærer de gale tingene av de næringer som har sitt eget departement. La oss som et tenkt tilfelle ta for oss sesongproblematikken, som er svært viktig for reiselivets lønnsomhet. Beregninger viser at marginale økninger i beleggsprosenten i lavsesong kan føre til betydelige forbedringer i lønnsomheten. Dette gjør at sesongproblematikken stadig diskuteres. Skulle landbrukets, fiskerienes og bankenes måte å løse problemene på, bli anvendt på sesongproblemet, ville dette føre til en rekke besynderlige tiltak i form av kvotebegrensninger, avgifter, subsidier og gebyrer:

Fiskerivarianten:
  1. Kvotebegrensninger pr hotell
  2. Kvotebegrensinger pr tidsperiode (fangsstopp)
  3. Favorisering av visse regioner
  4. Forbud mot utenlandsreier i lavsesonger
Landbruksvarianten:
  1. Avgifter i regioner med gode forutsetninger for helårsdrift
  2. Subsidier til regioner med elendige forutsetninger
  3. Forbud mot utenlandsreiser i lavsesonger
  4. Kvotebegrensning pr hotell
  5. Nedslaktningssubsidier
Bankvarianten:
  1. Solgt kapasitet til notorisk dårlige betalere
  2. Innkrevd tilleggsgebyr fra gamle og nye kunder
  3. Innført ulike gebyrer (utsiktsgebyr, madrassgebyr, dialektgebyr, høysesongsgebyr osv..
  4. Gyldne fallskjermer
  5. Oppsigelser
  6. Innført selvbetjeningsprinsippet
  7. Krevd krisestøtte og sørget for turistskatt
Reiselivets egen løsning:
Foreta heftige, uendelige, men demokratiske diskusjoner om:
  1. Hva sesongproblemer er
  2. Hvorvidt man har sesongproblemer
  3. Hvem som har sesongproblemer
  4. Om sesongproblemet skal løses
  5. Hvordan de skal løses
  6. Hvem som skal løse disse
  7. Hvem som skal betale
  8. Gjenta 1) til 7
...før man eventuelt vedtar å etablere en prosjektgruppe som skal utrede et organ som dersom det etableres skal fungere etter
  • rettferdighetsprinsippet
  • interesseprinsippet
  • elendighetsprinsippet 
Reiselivets egen måte å angripe problemet på består dessverre i for stor grad i å diskutere om sesonproblemets vesen og betydning - uten at man blir enige! "

*   *   *
     
Det er jo nesten som tiden har stått stille?     

søndag 19. desember 2010

Opplevelser, opplevelsesøkonomi og opplevelsesindustri - tre sider av samme sak?


I rapporten Et kunnskapsbasert Reiseliv hevdes det at det er de "spesialiserte klyngene" som i fremtiden vil klare seg best, dvs. de bedriftene som enten kan kategoriseres som opplevelsesbedrifter eller de s.k. industrielle bedriftene.
Ut fra dette er det anbefalt 3 strategier:
  • Industrialisering (tilrettelagt og effektivt)
  • Selvbetjening (enkelt og rimelig)
  • Unike opplevelser (best og dyrest)
I etterkant av denne rapporten dukker begrepene opplevelser, opplevelsesøkonomi og opplevelsesindustri opp i stadig flere sammenhenger. Det avholdes ikke et møte i NHOReiseliv, VisitSørlandet eller det lokale destinasjonsselskap uten at disse begrepene blir diskutert. Handelshøyskolen BI har sitt Senter for opplevelsesøkonomi, og tilbyr bl.a. kurset Opplevelser og Reiseliv ved avdelingen i Kristiansand. Universitetet i Agder (UiA) har et eget bachelor-program i Opplevelsesbasert Reiseliv over 3 år. I 2010 ble reiselivet på Sørlandet innvilget sitt ARENA prosjekt, et prosjekt som er planlagt å vare i 3 år med et budsjett på 18 millioner kroner!

Jeg har en følelse av at disse begrepene brukes om hverandre, i ulike sammenhenger og i ulike betydninger. Det er derfor ikke lett å lese hva som menes i mange av disse rapportene og undervisningsoppleggene. Et av spørsmålene som dukker opp hos meg er følgende: Er opplevelser og opplevelsesøkonom egentlig så genuint for reiselivet, og hvis ikke, hvorfor er vi i reiselivet så opptatt av dette? Og hva er egentlig opplevelsesindustri?
Etter endel litteratursøk, her er mine funn:

1) Opplevelser
For å forstå hva en opplevelse er, må en trolig gå helt tilbake til sent 1980-tall, og til debatten og forskningen på begrepet kvalitet. Denne oppmerksomheten rundt kvalitet hadde sin bakgrunn i den sterkt følte konkurransen fra Japanske selskaper, og fikk sin teoretiske forankring først og fremst i begreper som TQM (Total Quality Management).
Det ble viktig å forstå hva kvalitet egentlig er, men samtidig fant en ut at dette ikke var tilstrekkelig for å fremskaffe den ønskede/nødvendige kvalitet. En kom frem til at kvalitet resulterte i gjenkjøp, og at kvalitetsbegrepet derved hadde noe med "..de egenskaper kunden tillegger vekt, oppfatter eller erfarer ved produktet" (Troye 1990). Et resultat av denne diskusjonen, var at forskningen påviste forskjellen mellom produkter og tjenester, og følgelig også mellom "produktøkonomien" og "tjenesteøkonomien". Samtidig var det vanskelig å se de klare skillene mellom disse typene tilbydere i økonomien, da produktprodusenter hadde ulike grader av tjenesteelementer integrert i sine tilbud, og omvendt. En av løsningene ble å se på tjenester som et element i et gode, et gode kundene var villige til å betale for å tilegne seg.
De rene tjenester viste seg å ha andre egenskaper enn rene produkter: de var immaterielle og uatskillelige, de hadde kort varighet og kunne ikke lagres, tjenester innbefattet ikke overdragelse av eiendomsrett og de var heterogene og vanskelige å standardisere (Andreassen 1993). Det ble forsket mye på å klassifisere tjenester. Målet var å bedre forstå hvilke servicekvalitetes-dimensjoner som var viktige for kundenes valg.
Det ble etterhvert klart at tjenester enten kunne beskrives som funksjonelle tjenester eller som opplevelsesorienterte tjenester (Mossberg, 2007). Pine & Gilmore (1999) pekte på at "...når en person kjøpte en tjeneste, får han en rekke skjulte aktiviteter som utføres på hans regning. Med en opplevelse betaler han derimot for å bruke tid på å nyte minnerike hendelser som en virksomhet iscenestetter.". Mossberg forklarer dette ved at funkjsjonelle tjenester retter oppmerksomheten mot resultatet, mens opplevelsesorienterte tjenester retter oppmerksomheten mot selve forbruket.

 Kilde: Pine & Gilmore, 1999

Opplevelsene ble kategorisert etter hvor aktiv eller passiv en kunde var i konsumpsjonen, og i hvilken grad opplevelsen "går inn i kunden (absorbering) eller kunden går inn i opplevelsen (immersion). På denne måten klarte man å operasjonalisere opplevelsene, for derigjennom å bedre kunne styre og iscenesette disse i foretakene.

Opplevelser er en individuell erfaring, tilegnet av den enkelte konsument ved en deltagelse i en iscenesatt hendelse fra kommersielle eller ikke-kommersielle tilbydere. Opplevelser er ikke noe som er unikt for reiselivet, men opplevelser kan godt være driver, eller pull-faktor, for reiseliv. Men opplevelser kan også godt konsumeres utenfor det vi vanligvis definerer som reiseliv!

2) Opplevelsesøkonomi
De før nevnet forskerne Pine & Gilmore (1998) hevder at "..experiences are a distinct economic offering, as different from services as services are from goods", og legger til at bedriftene i fremtiden vil måtte konkurrere om å tilrettelegge for opplevelser for i det hele tatt kunne utvikle konkurransefordeler.
Pine & Gilmore viser en utvikling av økonomien i et samfunn fra jordbruksøkonomi til en industriell økonomi, videre mot en tjenesteytende økonomi og mot en opplevelsesasert økonomi. Utviklingen påvirkes av krefter som støtter denne utviklingen; kundetilpasning (customization); og motkrefter, commoditization, som trekker i motsatt retning.


Kilde: Pine & Gilmore, 1999

Denne utviklingen omfatter alle sektorer i økonomien, selvom utviklingen skjer med ulik hastighet i ulike sektorer. For reiselivet sin del materialiserer dette seg i en stadig større oppmerksomhet mot opplevelseselementet i et opphold eller besøk. Det gir seg uttrykk i at i stedet for at Tregde Feriesenter gir skjærgårdsopplevelser til sine gjester ved guidede turer i båt, leier vi nå stadig ut flere båter for at gjestene selv skal oppleve og mestre skjærgården. Dette fordi vi vet at større deltagelse gir større opplevelse, samtidig som denne deltagelse også gir bedre økonomi ved selvbetjening (kjører båten selv).
IKEA er et eksempel fra handelsnæringen som har tatt opplevelseselementet svært lang: De selger ikke bare møbler, men hele opplevelser ved at kundene kan "gå inn i" sine drømmer om nye rom.

Opplevelsesøkonomi er en måte å forklare økonomisk utvikling på, overgangen fra jordbruksøkonomi til tjenesteytende økonomi, og nå altså opplevelseøkonomi. Denne utviklingen påstås å bli gjeldende for de fleste sektorer i økonomien, og altså ikke noe som er unikt for reiselivet. En kan kanskje velge å se dette som en komplementær faktor til reiselivet: den er kanskje nødvendig for å skape reiseliv, men absolutt ikke tilstrekkelig. Det kan også stilles spørsmål ved om opplevelsesøkonomi er en videreutvikling, eller om det ikke bare er en fortsettelse av den tjenesteytende økonomi, der det kreves mer direkte deltagelse i konsumpsjonsfasen?

3) Opplevelsesindustri
Begrepet opplevelsesindustri er vagt og vanskelig å finne gode definisjoner på. I tillegg gir industribegrepet visse uheldige assosiasjoner mot samlebånd og masseproduksjon, mens opplevelsesbegrepet jo egentlig er det motsatte, dvs personaliserte og kundetilpassede tilbud.

I faglitteraturen som handler om strategi, er det engelske begrepet "industry" gjerne oversatt til det norske begrepet bransje. Porter (1995) sier at en bransje består av kombinasjonene mellom kunder og produktvarianter. Således er en bransje definert som "...supply side similarity...", men kan også iflg. deWit & Meyer (2004) defineres ut fra "...activity system similarity and resource side similarity". Feks. blir det engelske Travel & Leisure Industry gjerne oversatt til reiselvsbransjen på norsk. I strategisk analyse, benyttes bransjebegrepet for å definere den sektor en bedrift konkurrerer i, og er den ene av to faktorer som bestemmer konkurransefortrinn. Bransjen bestemmer iflg Porter (2001) lønnsomheten til den gjennomsnittlige aktøren innen definert bransje

Så en kunne kanskje tro at oppleveslsesbransjen var et synonym til opplevelsesindustrien. Men bransjebegrepet gir liten mening i denne sammenheng. Det blir et dilemma at aktørene i opplevelsesindustrien er for lite ensartet, det blir rett og slett for lite "...similarity...". Det er gjort forsøk på å unngå dette dilemmaet ved å introdusere et annet begrep, nemlig opplevelsessektoren. Jeg synes kanskje at dette er et bedre begrep, da det synliggjør at det ikke er snakk om en bransje. Opplevelsessektoren i Norden inkluderer såpass ulike bransjer som (Hjemdahl 2004) Arkitektur, Design, Film/foto, Kunst/ Bildekunst, Litteratur/Bøker, Markedskommunikasjon, Trykte medier, Media/Radio/tv, Mote, Musikk, Måltid,  Reklame, Scenekunst/Teater, Turisme/besøksnæring, Opplevelsesbasert læring/Edutainment, Leketøy/forlystelser, Sportsbransjen, Innholdsproduksjon, Kulturinstitusjoner, Event (og kanskje enda mer!).
Selvom mange av disse organisasjonene skaper opplevelser, er mange rettet inn mot et lokalt marked, og det er tvilsom om alle bidrar til reiseliv av betydning.
Iflg Sølvi Lyngnes (2007) og Holloway (1989) er det flere faktorer som må være til stede for å kunne snakke om reiseliv. Dette er push-faktorer, eller forutsetninger, som økonomiske-, sosiale- og demografiske faktorer, og pull-faktorer, eller motiver, som avstand, tilgjengelighet, tid, økonomi og attraksjoner (m.fl.).
Med attraksjoner i denne sammenheng menes ”...organisasjoner som er institusjonalisert og kommersialisert, og som er juridiske og økonomiske enheter. De representerer et visst antall ansatte, og organisasjonens mål og oppgaver er å formidle kultur også til turister”. (Sølvi Lyngnes, 2007 s 17).
Det kan være et spørsmål om ikke opplevelsesindustri er et så omfattende begrep, at det "vanner ut" reiselivsbegrepet så mye at debatten til slutt sporer av. Reiselivet kan lett bli sett på som et virkemiddel for bostetting og landbruk, og det er viktig at oppmerksomheten holdes mot reiselivet som en egen næring, og at ikke reiselivet blir infrastruktur for andre interesser.

*   *   *

Opplevelseer er individuelle måter å konsumere tjenester på ved å involvere seg i det produsenten tilbyr, opplevelsesøkonomi er en måte å beskrive en makroøkonomisk utvikling og opplevelsesindustri er et samlebegrep på mange bransjer som alle er tilbydere av mer eller mindre involverende tjenester, dog uten at disse har samme kunder eller produkter. Begrepene er ikke tre sider av samme sak, og er kanskje ikke så gode for å forklare fenomener innen reiselivet. Men at opplevelser er en viktig driver for reiseliv, det er sikkert!

Kilde:
Mossberg, Lena: "Å skape opplevelser -  fra OK til WOW!", Fagbokforlaget 2007. Lyngnes, Sølvi: "Kultur og Tursitattraksjoner - Jakten på det norske * Jakten på opplevelser", Un iversitetsforlaget, 2007 

onsdag 1. desember 2010

NHO Reiseliv og sosiale media - hvorfor Facebook?


Den 24. november "datt det inn" et nyhetsbrev fra NHOReiseliv. Blant mange saker var det en som interesserte meg spesielt: NHO Reiseliv på Facebook. Blant alle de mulighetene i det "sosiale medie- landskapet" (se illustrasjonen ovenfor, og klikk for å få bildet større!), hvorfor valgte NHO Reiseliv å benytte Facebook som kommunikasjonsplatform?

Det er ingen hemmelighet lenger at sosiale media endrer måten vi alle tenker og arbeider på. Men det er kanskje ikke alltid så gjennomtenkt når vi velger platform for denne nye muligheten. Det skal med en gang innrømmes at også Tregde Feriesenter har en side på Facebook, der vi søker å skape aktivitet og fange opp tilbakemeldinger fra markedene. Fremdeles bruker vi denne siden mer som en megafon enn som et lytteapparat, men vi har en strategi, og håper å få til mer "kundebuzz" etterhvert.

Hvorfor bruker vi sosiale media?
Sosiale media tilbyr jo både privatpersoner og selskaper en rimelg platform der vi kan bygge egen eller bedriftens merkevare. De gir rask og rimelig tilgang til deltakelse og engasjement, enten det gjelder familie, venner, kunder, ansatte eller andre grupper av interessenter. Og sist, men ikke minst, gir sosiale media både privatpersoner og selskaper en mulighet for læring.

Hvordan kan vi gå frem for å finne den rette platformen?
En måte er å sette opp en vanlig 2 x 2-matrise, der en på den ene aksen fører opp de to formene for aktivitet på sosiale media: Personlig eller Profesjonell. På den andre aksen fører en opp målgruppene for de aktivitetene som foregår på sosiale media-platformer: Privat eller Offentlig.

Da fremkommer det fire ruter som krever ulik strategi, ulik håndtering av sosial kapital og intellektuell kapital:
  1. I den første ruten, Personlig & Privat, er det kanskje familie og venner som er naturlige mål, og hensikten er først og fremst å vise engasjement i kontaktene (vennene), holde kontakt med disse og registrere endringer i nettverket. Den vanligste kommunikasjonsplattformen i denne ruten i dag er jo Facebook. 
  2. I den andre ruten, Personlig & Offentlig, er det gjerne egne tanker og ideer som publiseres. Målet kan være å dele tanker og ideer, finne andre som deler samme oppfatninger, og dele disse. Vanlige plattformer er YouTube, Twitter og Blogger
  3. I den tredje ruten, Profesjonell & Privat, handler det gjerne om å invitere til samarbeid. Målet kan være å øke egen produktivitet og effektivitet, samt formidle kollegers bidrag. Svært ofte handler dette om bedriftsinterne plattformer, f.eks. Sharepoint o.a..
  4. I den siste ruten, Profesjonell & Offentlig, er vinklingen som oftest et ønske om å dele kompetanse. Man ønsker å bygge kontaktnett, finne nye muligheter og dele bransjekunnskap og organisasjonskunnskap, samt et ønske om egenutvikling. Typisk her er proprietære blogger, microblogger (Twitter), LinkedIn, m.m..
Så ut i fra dette skulle kanskje mange av oss revurdere bruken av Facebook slik det foregår i dag? Denne platformen burde i større grad overlates til kundene, og bare overvåkes av selskapet for å fange opp det som skjer. Men selvsagt kan det være et behov for å ta kontroll over siden, sette i gang prosessen, for på et senere tidspunkt å tre mer i bakgrunnen.

For NHO Reiseliv kan en Facebook profil selvsagt etterhvert utnyttes til å følge med om det skjer noe på medlemsbedriftene's profilsider, uten at organisasjonen selv er så veldig aktiv her. Det finnes selvsagt ikke en rett måte å gjøre dette på, men for NHO Reiseliv burde kanskje en profil på LinkedIn være mer relevant, all den tid dette er en medlemsorganisasjon, og således et "lukket" nettverk? 

Kilde:
Dutta, Soumitra, "What's Your Personal Social Media Strategy?", Harvard Business Review, November 2010, pp. 127 - 130